Det kan være svært at gennemskue, hvad et lån på 50.000 kr. egentlig koster. Renten er én ting, men den månedlige ydelse, løbetiden og ÅOP har stor betydning for, hvor meget du samlet ender med at betale tilbage. Et lån på 50.000 kr. kan derfor koste meget forskelligt afhængigt af, hvilket lån du vælger.
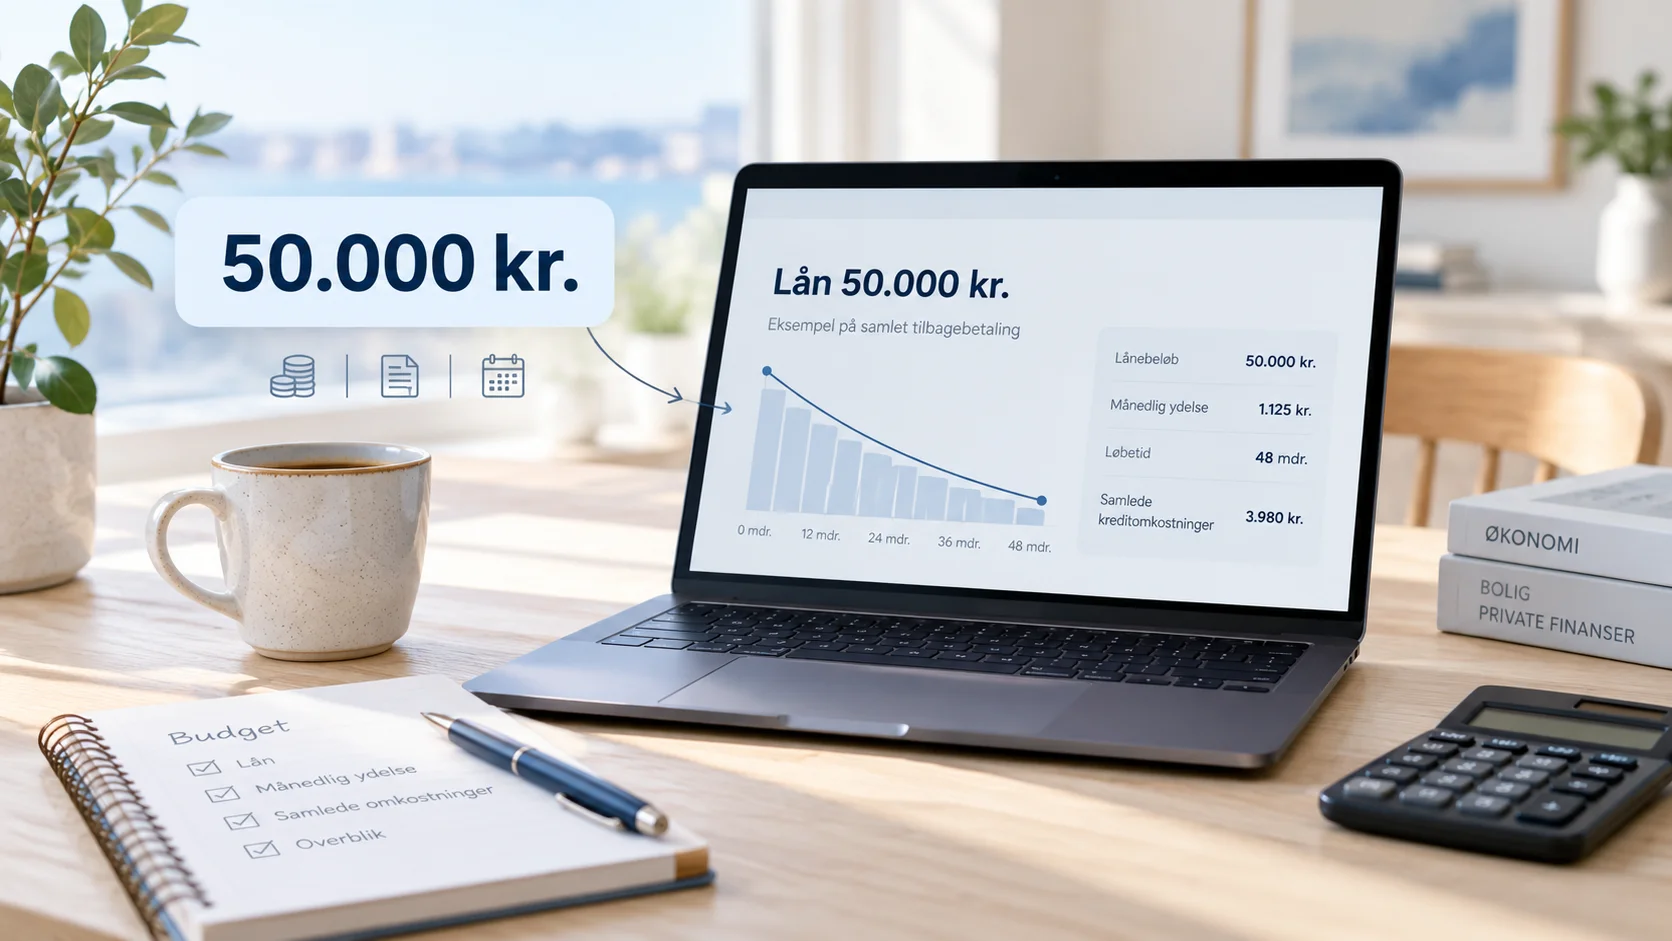
Hvad koster et lån på 50.000 kr. om måneden? Den månedlige betaling afhænger især af: - lånets ÅOP - hvor lang løbetiden er - långiverens konkrete vilkår Jo kortere tid du bruger på at betale lånet tilbage, desto højere bliver den månedlige ydelse typisk. Til gengæld kan de samlede låneomkostninger blive lavere. En længere løbetid giver som regel en lavere månedlig betaling, men betyder samtidig, at lånet løber over længere tid. Eksempel på et lån på 50.000 kr. Hvis vi tager udgangspunkt i et tænkt lån på 50.000 kr., kan forskellen eksempelvis se sådan ud: Løbetid Eksempel på månedlig betaling Samlet tilbagebetaling 24 måneder ca. 2.300 kr. ca. 55.200 kr. 36 måneder ca. 1.600 kr. ca. 57.600 kr. 48 måneder ca. 1.250 kr. ca. 60.000 kr. 60 måneder ca. 1.050 kr. ca. 63.000 kr.
Tallene er kun eksempler. Den faktiske pris afhænger af det konkrete lånetilbud og den ÅOP, du bliver tilbudt. Det interessante er forskellen mellem den månedlige ydelse og den samlede pris. En lav månedlig ydelse kan se attraktiv ud, men hvis lånet løber i mange år, kan den samlede tilbagebetaling blive væsentligt højere.
Hvad betyder ÅOP for et lån på 50.000 kr.? ÅOP står for årlige omkostninger i procent. ÅOP er et vigtigt tal, når du sammenligner lån, fordi det ikke kun tager højde for renten, men også for en række øvrige kreditomkostninger. Det betyder, at et lån med en lav rente ikke nødvendigvis er det billigste lån. Hvis to låneudbydere begge tilbyder dig 50.000 kr., kan deres samlede pris være forskellig, selv om renterne umiddelbart ser næsten ens ud. Derfor er ÅOP typisk et bedre sammenligningstal end renten alene. Et lån med lav månedlig ydelse kan være dyrere Forestil dig to muligheder.
Lån A Du låner: 50.000 kr. Du betaler: 1.750 kr. pr. måned Løbetid: 36 måneder
Lån B Du låner: 50.000 kr. Du betaler: 1.100 kr. pr. måned Løbetid: 60 måneder
Lån B virker umiddelbart lettere for økonomien, fordi den månedlige ydelse er betydeligt lavere. Men det betyder ikke nødvendigvis, at det er billigere.
Du bør derfor både se på: Hvad skal jeg betale hver måned? og Hvad skal jeg samlet betale tilbage? Begge tal er vigtige.
Hvor lang løbetid skal du vælge? Der findes ikke én løbetid, der passer til alle. Det handler om balancen mellem din månedlige økonomi og den samlede pris på lånet. En kortere løbetid kan være interessant, hvis du har plads i budgettet til en højere månedlig betaling. En længere løbetid kan gøre ydelsen mere overkommelig, men det er vigtigt at undersøge, hvad det betyder for den samlede tilbagebetaling. Et godt udgangspunkt er derfor at spørge: Hvor meget kan jeg realistisk betale hver måned uden at presse min økonomi?
Derefter kan du se, hvilke lånemuligheder der passer til både beløbet og den ønskede løbetid. Hvad koster det at låne 50.000 kr. i 3 år? Tre år – eller 36 måneder – er et meget konkret eksempel.
Hvis du låner 50.000 kr., skal selve lånebeløbet fordeles over 36 betalinger. Hertil kommer lånets omkostninger. En månedlig ydelse vil derfor typisk ligge over: 50.000 / 36 = ca. 1.389 kr.
Forskellen mellem de cirka 1.389 kr. og den faktiske månedlige ydelse skyldes lånets omkostninger. Hvis ydelsen eksempelvis er 1.600 kr., betaler du: 1.600 × 36 = 57.600 kr.
Det svarer i dette forenklede eksempel til: 7.600 kr. i samlede låneomkostninger.
Det viser også, hvorfor det kan være nyttigt at se prisen i kroner frem for kun i procenter. Hvad skal du kigge efter, når du sammenligner lån?
Når du sammenligner lån på 50.000 kr., bør du især se på fire ting:
ÅOP - Giver et samlet billede af lånets årlige omkostninger. Månedlig ydelse - Fortæller hvor meget lånet belaster dit budget hver måned. Løbetid - Fortæller hvor længe du skal betale på lånet. Samlet tilbagebetaling - Viser hvor mange kroner du i alt skal betale tilbage.
Et lån bør derfor ikke vælges alene ud fra den laveste månedlige ydelse.
Kan du få et lån på 50.000 kr.? Om du kan låne 50.000 kr., afhænger af den enkelte långivers kreditvurdering. Der kan blandt andet blive set på forhold som: - indkomst - faste udgifter - eksisterende gæld - rådighedsbeløb - kreditoplysninger
At en långiver tilbyder lån op til 50.000 kr. betyder derfor ikke nødvendigvis, at alle kan få godkendt dette beløb.
Netkredit kan hjælpe med at skabe overblik over de tilgængelige lånemuligheder, men den endelige kreditvurdering foretages af långiveren.
Brug en låneberegner Hvis du overvejer at låne 50.000 kr., kan en låneberegner gøre forskellene lettere at forstå. Du kan eksempelvis ændre: - lånebeløb - løbetid - ÅOP og se, hvordan det påvirker: - månedlig betaling - samlet tilbagebetaling - låneomkostninger
Det gør det lettere at se konsekvensen af eksempelvis at vælge 36 måneder frem for 60 måneder.
Sammenlign flere muligheder før du vælger Prisen på et lån på 50.000 kr. afhænger ikke kun af selve beløbet. To lån på præcis samme beløb kan ende med at koste forskelligt.
Derfor kan det betale sig at sammenligne: - ÅOP - løbetid - månedlig betaling - samlet tilbagebetaling - øvrige vilkår før du beslutter dig.
På Netkredit kan du få et overblik over de lånemuligheder, der passer til det beløb og den løbetid, du leder efter.
Kort fortalt Hvis du låner 50.000 kr., er det ikke kun vigtigt at spørge: Hvad er renten?
Spørg også: Hvad skal jeg betale om måneden?
Hvor længe skal jeg betale?
Hvad betaler jeg samlet tilbage?
Det er kombinationen af de tal, der viser, hvad lånet reelt betyder for din økonomi.
Oplysningerne er vejledende. Læs de konkrete vilkår hos långiveren, før du træffer en beslutning.
Flere artikler