Rente og ÅOP
Se den samlede pris for lånet – ikke kun fra-renten.
LÅNEGUIDE
Få overblik, viden og konkrete råd, så du kan finde det lån, der passer til din situation – helt i dit tempo.
KOM GODT I GANG
Vi guider dig hele vejen – fra overblik over dit behov til en tryg ansøgning, så du kan vælge det lån, der passer bedst til din økonomi og dine planer.
Få overblik over, hvad du skal bruge lånet til, og hvilken økonomi du har.
 Få hjælp til at afklare dit behov
Se forskellen på lånetyper, renter og vilkår, og få overblik over, hvad der passer til dig.
 Sammenlign lånetyper
Brug låneberegneren og se, hvad lånet vil koste dig over tid.
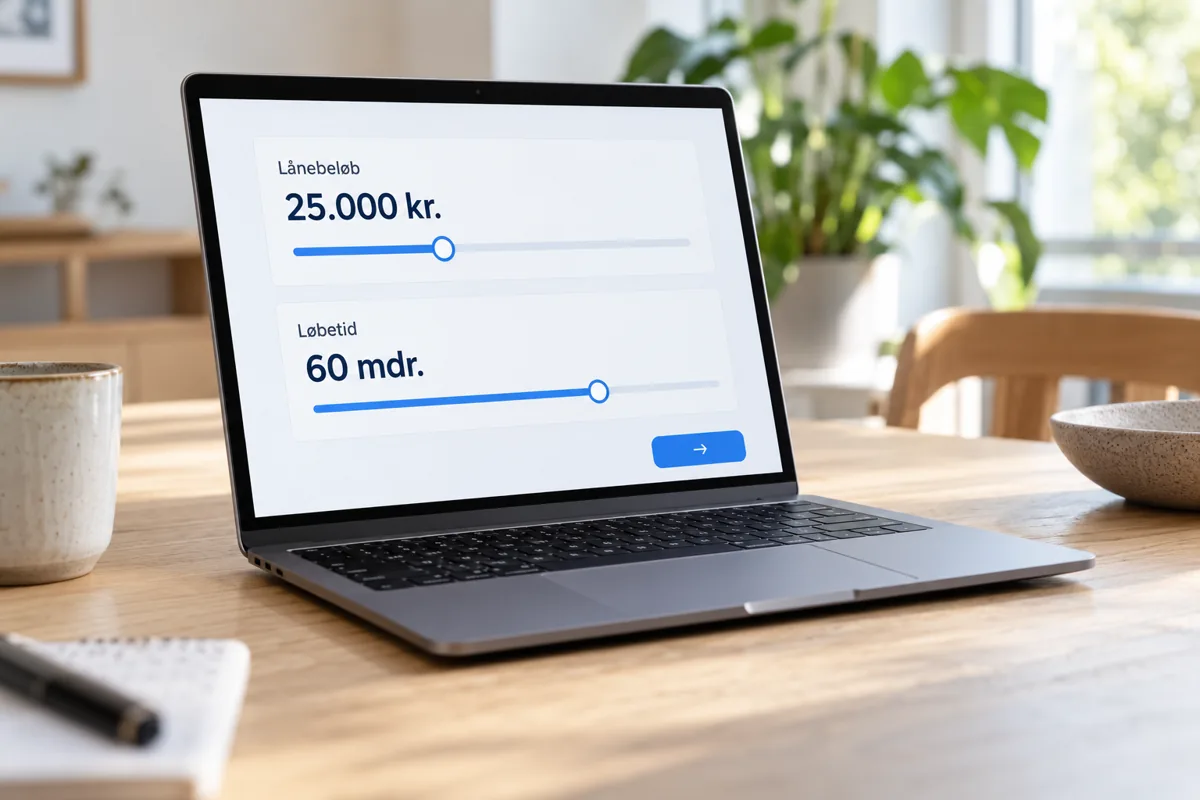 Beregn dit lån
Når du er klar, kan du undersøge tilbuddet og ansøge hos udbyderen – i dit eget tempo.
 Sådan ansøger du
VIDEN GIVER BEDRE BESLUTNINGER
Renten er ikke det eneste, der betyder noget. Se på ÅOP, løbetid, gebyrer og det samlede tilbagebetalingsbeløb. Sammenlign tilbud på samme beløb og løbetid, så du kan vurdere både din månedlige ydelse og prisen for hele lånet.
Læs mere om lånets omkostningerTJEK DETTE, FØR DU ANSØGER
Se den samlede pris for lånet – ikke kun fra-renten.
En længere løbetid giver typisk lavere ydelse, men kan gøre lånet dyrere.
Tjek oprettelse, administration og eventuelle omkostninger ved indfrielse.
Undersøg tidlig indfrielse og mulighederne for at ændre ydelsen.
Den månedlige ydelse fortæller, hvad du skal finde plads til i budgettet. Den samlede tilbagebetaling fortæller, hvor meget du betaler gennem hele aftalen. ÅOP samler de årlige omkostninger i procent og er især nyttig ved samme beløb og løbetid. Undersøg også, om renten er fast eller variabel.
Prøv forskellige løbetider i beregnerenKLAR TIL AT SE DINE MULIGHEDER?
GODE RÅD
Mange lægger først mærke til den månedlige ydelse. Se også på samlet pris, løbetid, ÅOP og gebyrer – og behold plads til uventede udgifter i budgettet.
Se også det samlede beløb, du skal betale tilbage. En lavere ydelse kan følge af flere måneder med gæld.
Brug samme beløb og løbetid, så priser og ÅOP bliver lettere at holde op mod hinanden.
Undersøg oprettelse, administration og eventuelle tilvalg. Kontrollér, hvad der allerede indgår i den samlede pris.
Tag udgangspunkt i dit konkrete behov og din egenbetaling. Hele beløbet skal betales tilbage.
Lav plads til uventede udgifter. Undersøg mulighederne, hvis din indkomst ændrer sig.
BLIV KLOGERE
Læs vores artikler og få svar på de mest almindelige spørgsmål om lån.
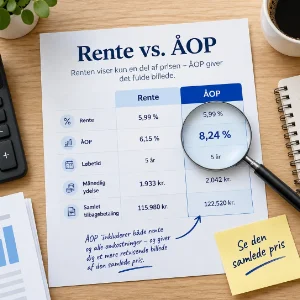
Se forskellen på rente og ÅOP, og lær hvilke tal du bør kigge på, når du sammenligner lån og vurderer den samlede pris.
Læs artiklen
Overvejer du at samle flere lån i ét? Se hvornår et samlelån kan give lavere ydelse, bedre overblik og lavere samlede omkostninger.
Læs artiklen
Hvad betyder ÅOP, og hvorfor er det vigtigt? Lær forskellen på rente og ÅOP, og se hvordan du sammenligner lån på den samlede pris.
Læs artiklenSPØRGSMÅL OG SVAR
Få svar på de mest almindelige spørgsmål om lån.
ÅOP betyder årlige omkostninger i procent og samler renter og obligatoriske kreditomkostninger i ét årligt procenttal. Sammenlign især ÅOP på lån med samme beløb og løbetid.
ÅOP er ikke det beløb i kroner, der trækkes fra din konto hver måned. Til dit budget skal du bruge den månedlige ydelse. Til overblikket over hele aftalen skal du bruge det samlede tilbagebetalingsbeløb. De tre oplysninger besvarer forskellige spørgsmål og bør læses sammen.
Forbrugerrådet Tænk: sammenligning af forbrugslånFør et forbrugslån bevilges, skal långiveren vurdere, om du kan tilbagebetale det. Indtægter, udgifter og eksisterende gæld er relevante. En digital ansøgning eller hurtig behandling fjerner ikke kravet om kreditvurdering.
Forbered et realistisk overblik, og oplys også afdrag på andre kreditter. Hvis en udgift betales kvartalsvis, skal den stadig med i økonomien. En manglende oplysning kan gøre budgettet misvisende og føre til, at du vurderer dine egne kreditmuligheder for optimistisk.
Forbrug.dk: forbrugslån og kreditvurderingJa, du har som udgangspunkt ret til at tilbagebetale forbrugskredit tidligere end aftalt. Der kan dog være lovlig kompensation til långiveren. Få en skriftlig indfrielsesopgørelse med beløb og dato, før du overfører pengene.
Vil du kun betale ekstra af, så spørg, om det forkorter løbetiden eller ændrer den månedlige ydelse. Behold samtidig en passende buffer til nødvendige udgifter. Det hjælper ikke meget at indfri gæld, hvis du straks efter bliver nødt til at optage et nyt dyrt lån.
Your Europe: rettigheder ved forbrugerkreditTag det samlede beløb, du skal betale tilbage, og træk det beløb fra, du får til rådighed. Forskellen er din samlede udgift til finansieringen, når alle obligatoriske betalinger er medregnet, og aftalen følges.
Et rent regneeksempel: Får du 20.000 kr. udbetalt og betaler 24.800 kr. tilbage inklusive alle låneomkostninger, koster finansieringen 4.800 kr. Kontroller, om et gebyr allerede indgår i totalen, så du ikke tæller det to gange. Ved variabel rente kan den endelige total ændre sig.
Det afhænger af udbyderens behandling, dokumentation, din accept og selve overførslen. Hurtigt svar er ikke nødvendigvis hurtig udbetaling. For visse kortfristede forbrugslån gælder desuden 48 timers betænkningstid.
Har du en konkret betalingsfrist, så få oplyst, hvornår pengene realistisk kan stå på kontoen. Undgå at bestille et køb ud fra en forventet godkendelse. Udtrykket hurtigt lån fortæller ikke i sig selv noget om, hvorvidt finansieringen er billig, eller om pengene når frem til tiden.
Forbrug.dk: forbrugslån og kreditvurdering